
Planification retraite frontalier suisse
Préparer sa retraite frontalier suisse est l’une des démarches les plus complexes qui soit pour un actif résidant en France et travaillant en Suisse. Deux systèmes distincts, des règles fiscales croisées, des âges légaux différents et des décisions souvent irréversibles. Entre le régime suisse des trois piliers suisses et le système français, la retraite frontalier suisse est l’une des plus délicates à anticiper — et l’une des plus coûteuses à négliger.
La majorité des frontaliers attendent la fin de carrière pour s’y intéresser. À ce stade, les meilleures optimisations ne sont plus accessibles : des années de cotisation restent sous-exploitées, des avantages fiscaux liés à la prévoyance suisse passent inaperçus, et le 2e pilier, mal géré, perd une partie de sa valeur. Ce guide vous donne toutes les clés pour prendre les bonnes décisions au bon moment.
Le système de retraite frontalier suisse : les 3 piliers
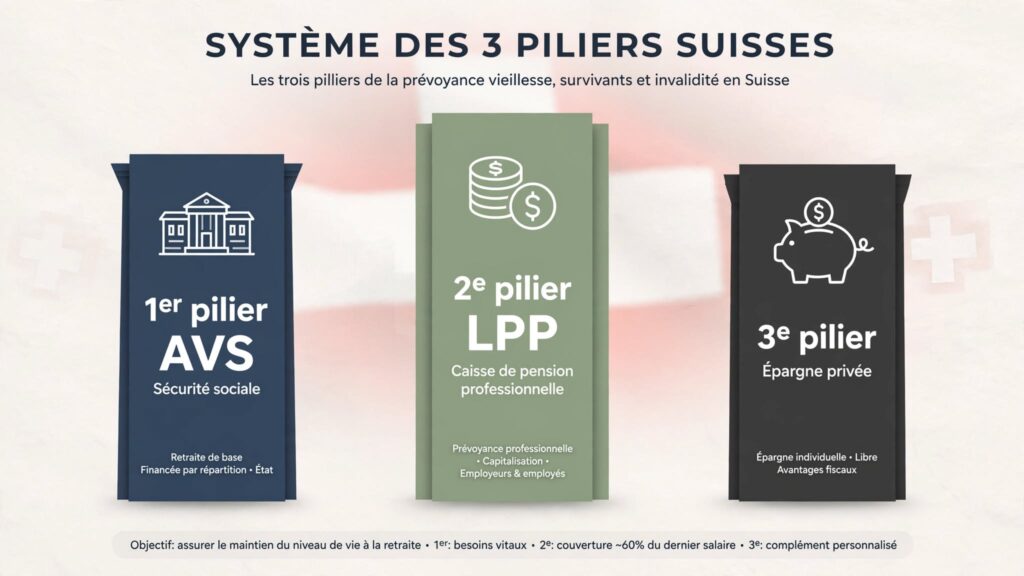
Contrairement au régime français fondé uniquement sur la répartition, la Suisse articule sa protection sociale à la retraite autour de trois niveaux complémentaires.
1er pilier – L’AVS (Assurance Vieillesse et Survivants)
L’AVS est le socle obligatoire pour tout salarié en Suisse, frontalier ou résident. Elle fonctionne par répartition : les cotisations des actifs financent directement les pensions des retraités. Le montant de votre rente dépend du nombre d’années cotisées en Suisse et de la moyenne de vos revenus sur l’ensemble de votre carrière. Pour obtenir une rente complète, il faut justifier de 44 années de cotisation — c’est ce qu’on appelle l’échelle 44.
Nouveauté 2026 : suite à la votation de 2024, une 13e rente AVS annuelle est désormais versée à tous les retraités, destinée à compenser partiellement la perte de pouvoir d’achat.
2e pilier – La LPP (prévoyance professionnelle)
Obligatoire pour les salariés gagnant plus de 22 050 CHF annuels, le 2e pilier LPP fonctionne par capitalisation : employeur et salarié alimentent ensemble un compte individuel géré par la caisse de pension de l’entreprise. C’est souvent le capital le plus important que vous aurez constitué en Suisse.
À la retraite, vous avez le choix entre trois options : percevoir une rente mensuelle viagère, retirer votre capital en une fois, ou opter pour une solution mixte. Ce choix est structurant, car il a des conséquences fiscales différentes des deux côtés de la frontière.
3e pilier – La prévoyance privée
Facultatif et individuel, le 3ème pilier suisse permet de compléter les deux premiers grâce à une épargne volontaire. Il peut offrir un avantage fiscal notable pour les frontaliers ayant le statut de quasi-résident fiscal suisse, mais les règles de déduction ont été durcies ces dernières années. Une analyse personnalisée est indispensable avant d’y souscrire.
Âge de départ à la retraite : ce que tout frontalier doit savoir en 2026
Depuis la réforme AVS 21, entrée en vigueur progressivement depuis 2024 :
- Âge de référence suisse : 65 ans pour les hommes et les femmes
- Femmes nées entre 1961 et 1969 : âge de départ rehaussé par paliers de 3 mois par an — vérifiez votre situation précise
- France : l’âge légal est progressivement porté à 64 ans selon l’année de naissance
Point de vigilance : partir à 64 ans pour suivre l’âge légal français peut entraîner une réduction de votre rente AVS suisse. Les deux systèmes ne sont pas synchronisés. C’est l’un des arbitrages les plus importants à anticiper, et il mérite une simulation chiffrée selon votre situation personnelle.
Calcul de la retraite frontalier suisse : la rente AVS
Le calcul de la rente AVS suit une méthode précise en quatre étapes :
- Revalorisation des revenus — vos salaires passés sont ajustés selon un indice combinant l’évolution de l’inflation et des salaires
- Calcul de la moyenne des revenus — le total des revenus revalorisés est divisé par le nombre d’années cotisées
- Bonifications pour tâches éducatives — une somme forfaitaire est ajoutée pour chaque année d’éducation d’un enfant jusqu’à ses 16 ans
- Application de l’échelle 44 — une table officielle détermine la rente mensuelle correspondant à votre revenu moyen
Montants de référence AVS en 2026 (carrière complète de 44 ans)
| Situation | Rente mensuelle minimale | Rente mensuelle maximale |
|---|---|---|
| Personne seule | 1 225 CHF | 2 450 CHF |
| Couple (plafonné) | — | 3 675 CHF |
À retenir : la rente AVS n’est pas versée automatiquement. En tant que frontalier, vous devez en faire la demande auprès de la Caisse suisse de compensation (CSC) environ 6 mois avant votre départ à la retraite.
Comment est calculé votre 2e pilier (LPP) ?
Le 2e pilier fonctionne comme un compte d’épargne individuel constitué pendant toutes vos années de travail en Suisse. Le capital accumulé résulte de l’addition des cotisations annuelles (employeur + salarié) et des intérêts versés par la caisse de pension.
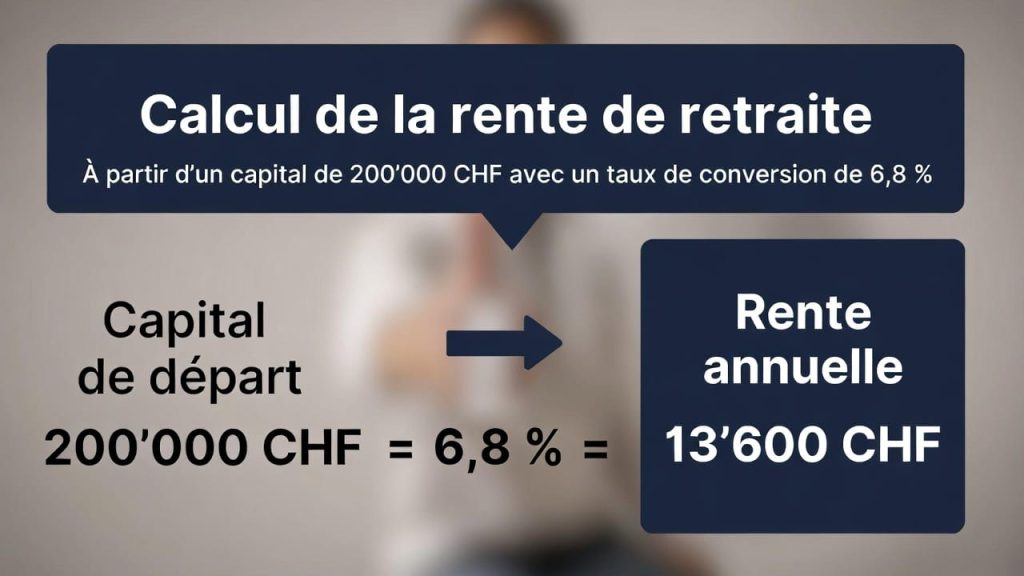
Pour transformer ce capital en rente mensuelle, la caisse applique un taux de conversion légal minimum de 6,8 % sur la part obligatoire.
Exemple concret : pour un capital accumulé de 200 000 CHF :
200 000 × 6,8 % = 13 600 CHF/an, soit 1 133 CHF/mois
Plus vous travaillez longtemps en Suisse et plus votre salaire est élevé, plus ce capital est important — d’où l’intérêt d’optimiser sa gestion bien avant la retraite.
Rente ou capital : un choix décisif pour votre retraite frontalier suisse
C’est la décision la plus importante de votre planification retraite frontalier. Pour un frontalier résidant en France, les conséquences sont très différentes selon l’option choisie :
| Option | Avantages | Points de vigilance |
|---|---|---|
| Rente mensuelle | Revenu garanti à vie, prévisible | Imposé chaque année en France comme revenu |
| Capital unique | Liberté d’utilisation, transmission facilitée | Impôt à la source en Suisse + déclaration en France |
| Solution mixte | Équilibre entre sécurité et souplesse | Optimisation fiscale à calculer précisément |
Un retrait en capital est soumis à un impôt à la source en Suisse, partiellement récupérable selon la convention fiscale franco-suisse. Ce mécanisme mérite une simulation chiffrée avant toute décision.
Retraite franco-suisse : comment se coordonnent les deux régimes ?
Si vous avez travaillé dans les deux pays — ce qui est le cas de la majorité des frontaliers en fin de carrière — vous percevrez deux pensions distinctes, versées par deux systèmes indépendants.
Ce que verse la France
Pour les années travaillées en France, l’Assurance retraite effectue un double calcul et retient le montant le plus favorable :
- Calcul national : uniquement avec les trimestres cotisés en France. Si votre carrière française est courte, une décote peut s’appliquer.
- Calcul européen (proratisé) : la France simule d’abord votre retraite comme si toute votre carrière (France + Suisse) avait été réalisée en France, puis ne verse que la part proportionnelle aux années françaises. Ce mécanisme protège les frontaliers ayant peu de trimestres en France.
Ce que verse la Suisse
Chaque pays verse sa part indépendamment : la Caisse suisse de compensation pour l’AVS, et votre caisse de pension pour le LPP. Les deux systèmes se coordonnent via les accords UE/Suisse pour éviter toute perte de droits.
Résumé de vos sources de revenus à la retraite
| Pays | Organisme | Ce qu’il verse |
|---|---|---|
| France | CARSAT | Retraite de base (trimestres français) |
| France | Agirc-Arrco | Retraite complémentaire (points) |
| Suisse | Caisse de compensation | Rente AVS (années cotisées en CH) |
| Suisse | Caisse de pension | LPP (capital ou rente selon votre choix) |
Ce que l’inaction vous coûte vraiment
Faute d’anticipation, des optimisations importantes deviennent inaccessibles. Concrètement :
- Des années de cotisation restent non reconnues ou sous-exploitées
- Des avantages fiscaux liés à la prévoyance suisse passent inaperçus
- Le 2e pilier, mal géré lors d’une transition professionnelle, perd une partie de sa valeur
Le rachat de cotisations en Suisse est souvent l’un des leviers les plus puissants disponibles. Il permet de combler des lacunes dans votre prévoyance et génère une déduction fiscale significative — mais son intérêt dépend de votre tranche d’imposition, de votre âge et de votre horizon de retraite. Une analyse au cas par cas est indispensable.
De même, l’arbitrage entre un PER français et le 3e pilier suisse peut représenter plusieurs milliers d’euros de différence selon votre profil. Ces leviers sont accessibles — à condition d’agir à temps.
Points fiscaux critiques à anticiper
Fiscalité des rentes suisses en France
Les rentes AVS et LPP sont imposables en France, votre pays de résidence. Elles doivent être déclarées chaque année. Si une retenue à la source a été opérée côté suisse, un mécanisme de crédit d’impôt évite la double imposition — mais son application varie selon le canton et le type de revenu.
Assurance maladie : CMU ou LAMal ?
C’est un point souvent négligé et pourtant crucial. À la retraite, le fait de percevoir une rente suisse peut modifier vos obligations d’assurance maladie. Selon votre situation, la Suisse peut devenir prioritaire, impliquant potentiellement un passage à la LAMal suisse — aux cotisations et remboursements très différents de la CMU française. Ce choix est souvent définitif et doit être anticipé bien avant le départ à la retraite.
Démarches et calendrier pour préparer sa retraite frontalier suisse
Si vous résidez en France, vous n’avez qu’un seul dossier à déposer — auprès de la CARSAT, qui se charge ensuite de le transmettre aux autorités suisses compétentes, notamment la Caisse de compensation genevoise.
Calendrier recommandé :
- 18 à 24 mois avant la retraite : réalisez un bilan complet de vos droits (France + Suisse), auditez votre relevé de carrière français, vos certificats LPP et l’ensemble de vos cotisations aux différents piliers
- 12 mois avant : simulez vos futurs revenus en tenant compte des deux régimes, des taux de change, de l’inflation et de votre situation familiale
- 6 mois avant : déposez votre dossier auprès de la CARSAT
- Simultanément : demandez le versement ou le retrait de votre LPP à votre caisse de pension
Questions fréquentes sur la retraite frontalier suisse
Comment se combinent mes retraites française et suisse ? Vous accumulez des droits dans les deux pays simultanément. L’enjeu est de les synchroniser pour éviter toute perte de revenus à la jonction des deux systèmes. Le calcul proratisé européen protège votre retraite française même si vous avez peu de trimestres en France.
Le rachat de cotisations en Suisse vaut-il le coup ? Souvent, oui — c’est l’un des leviers les plus puissants disponibles. Mais cela dépend de votre tranche d’imposition, de votre âge et de votre horizon de retraite. L’impact fiscal peut être très significatif dans les deux sens : d’où l’importance d’une analyse personnalisée avant d’agir.
Que devient mon 2e pilier si je quitte mon emploi en Suisse ? Trois options s’offrent à vous : transfert vers une institution de libre passage, maintien provisoire, ou retrait sous conditions. Chaque option a des conséquences fiscales significatives — tant en Suisse qu’en France. Cette décision ne doit pas être prise à la légère ni dans l’urgence.
En résumé : anticiper sa retraite frontalier suisse, c’est préserver ses droits
La retraite frontalier suisse est l’une des plus complexes à planifier, mais aussi l’une des plus riches en leviers d’optimisation. Plus vous anticipez, plus vous gardez le contrôle : sur vos cotisations, votre fiscalité, votre couverture maladie et vos choix de versement.
Un premier bilan complet — audit de vos droits, simulation personnalisée, plan d’action concret — vous permettra de savoir exactement où vous en êtes et ce que vous pouvez encore optimiser, avant que certaines fenêtres ne se referment définitivement.
Anticipez votre planification retraite frontalier dès maintenant
Une bonne préparation permet d’éviter les erreurs irréversibles et d’optimiser vos droits en tant que frontalier suisse retraite.
Votre retraite,
sans mauvaises surprises
Vous travaillez en Suisse et résidez en France. AVS, LPP, retraite française — nos experts transforment la complexité en clarté.
AVS · LPP · Retraite FR
plan complet et clair
entretien découverte
Revenus nets estimés
Décisions éclairées
Pièges fiscaux évités
Sérénité retrouvée
Appel découverte offert
Analyse de vos leviers
Simulation de scénarios
Plan personnalisé
Plus vous attendez, plus certaines options disparaissent
- Comprendre ses revenus nets estimés
- Prendre les bonnes décisions à temps
- Éviter les erreurs fiscales franco-suisses
- Comparer sereinement toutes les options
- Préparer une retraite sans mauvaises surprises
Un appel peut tout clarifier
Nos experts en retraite frontalière vous aident à faire le point — sans jargon, sans engagement.
Contacter un expert