
Le mandat de gestion en Suisse : excellence patrimoniale ou défi fiscal pour les frontaliers ?
La Suisse occupe une place singulière dans l’univers de la gestion de fortune. Stabilité bancaire, sophistication de l’ingénierie patrimoniale, solidité institutionnelle : elle reste une référence pour les investisseurs internationaux en quête de sérieux et de discrétion.
Parmi les outils qu’elle propose, le mandat de gestion discrétionnaire représente la forme la plus aboutie de délégation patrimoniale. L’investisseur confie à un professionnel — banque privée ou gestionnaire indépendant — la gestion active de son portefeuille, selon un cadre défini ensemble : profil de risque, horizon d’investissement, objectifs de rendement, contraintes fiscales ou successorales. Le gérant agit ensuite librement, sans validation préalable du client pour chaque opération.
Mais lorsque cet investisseur est frontalier — résident fiscal français percevant tout ou partie de ses revenus en Suisse —, la mécanique se complique considérablement. Derrière l’apparente simplicité du mandat se cachent des enjeux juridiques, fiscaux et réglementaires d’une extrême technicité.
Un cadre réglementaire transfrontalier particulièrement contraignant
Pour un résident suisse, ouvrir un mandat de gestion reste relativement simple. Pour un frontalier français, la situation change du tout au tout. Dès lors qu’un établissement helvétique gère les avoirs d’un résident fiscal français, il entre dans le champ des réglementations européennes : MiFID II, règles de l’AMF, obligations de conformité transfrontalière. En l’absence d’accord global entre la Suisse et l’Union européenne sur les services financiers, les banques suisses évoluent dans un cadre particulièrement restrictif.
Les conséquences sont concrètes. La conformité cross-border génère des coûts juridiques et administratifs importants, ce qui pousse de nombreuses banques privées à imposer des tickets d’entrée élevés — souvent entre 250 000 et 500 000 francs suisses. Par ailleurs, un gestionnaire suisse ne peut pas librement prospecter ni signer de documentation sur le territoire français. Les rendez-vous stratégiques doivent généralement se tenir en Suisse. Cette contrainte, souvent méconnue, est pourtant centrale dans le dispositif réglementaire transfrontalier.
La fiscalité française : le véritable enjeu
C’est ici que se concentre l’essentiel des risques. Le frontalier demeure résident fiscal français et, à ce titre, imposable en France sur l’intégralité de ses revenus mondiaux — y compris les gains générés dans un mandat de gestion suisse.
Le problème est structurel. En Suisse, les plus-values mobilières réalisées par un particulier sont généralement exonérées d’impôt. Cette logique influence profondément les habitudes de gestion locales : arbitrages fréquents, rotation importante des positions, approche tactique. Mais pour un résident fiscal français, chaque plus-value réalisée est en principe soumise au prélèvement forfaitaire unique de 30 %. Un portefeuille géré de manière trop active peut ainsi générer une fiscalité lourde, une perte de performance nette et une inefficacité patrimoniale réelle. Le mandat doit donc être pensé selon une logique franco-suisse, et non exclusivement helvétique.
Le reporting constitue un autre point de vigilance. Le frontalier est tenu de déclarer précisément ses revenus étrangers, ses plus-values, ses dividendes et ses comptes détenus hors de France. Cela implique plusieurs formulaires spécifiques — dont la déclaration 3916 relative aux comptes étrangers. Or toutes les banques suisses ne fournissent pas un reporting compatible avec les standards fiscaux français, ou ne le proposent que via des services premium.
Le franc suisse comme outil de protection monétaire
Pour beaucoup de frontaliers, le mandat de gestion suisse dépasse la simple logique d’investissement. Il devient un instrument de protection monétaire. Le franc suisse conserve historiquement un statut de valeur refuge face aux tensions géopolitiques, à l’inflation et aux fragilités structurelles de la zone euro. Pour un frontalier rémunéré en francs mais consommant en euros, la gestion de l’exposition de change est un enjeu patrimonial à part entière. Le gérant doit alors arbitrer entre la part d’actifs conservés en francs suisses, les couvertures de change et l’exposition internationale du portefeuille.
Les produits suisses ne sont pas tous adaptés à un résident français
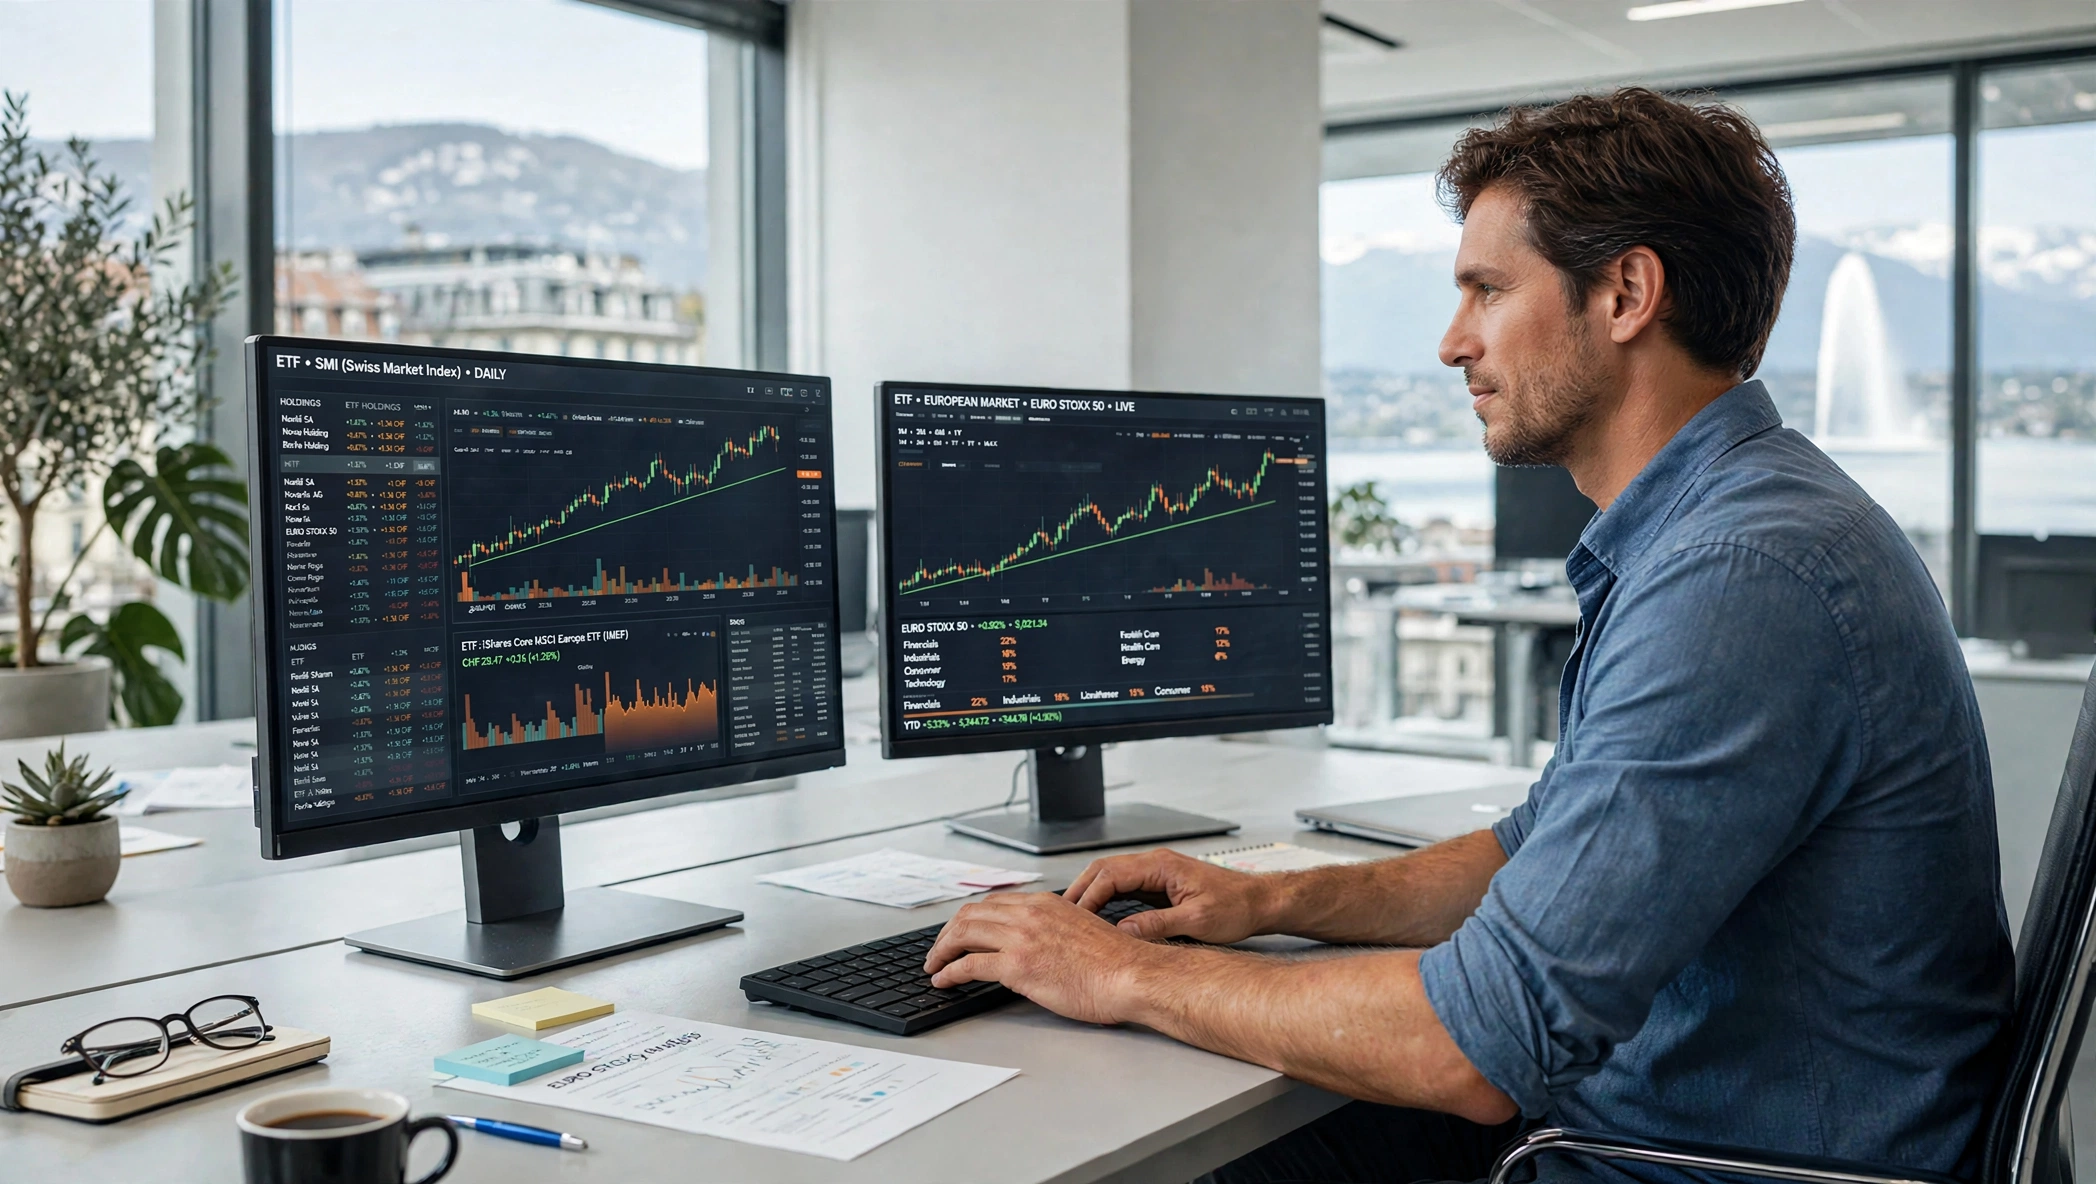
Certains fonds de droit suisse appliquent un impôt anticipé de 35 % sur les dividendes. Bien que récupérable via les conventions fiscales, ce mécanisme entraîne lourdeurs administratives, délais de remboursement et perte d’efficacité. Les gérants spécialisés privilégient donc souvent des ETF de droit européen — domiciliés en Irlande ou au Luxembourg —, des titres détenus en direct, ou des structures fiscalement compatibles avec la résidence française du client.
Prévoyance et transmission : deux angles trop souvent négligés
La gestion patrimoniale moderne en Suisse ne se limite plus au seul compte-titres. Pour les frontaliers, elle intègre les avoirs de libre passage, la prévoyance professionnelle et les solutions de retraite capitalisées. Un compte de libre passage peut faire l’objet d’un mandat de gestion pour éviter l’érosion d’un capital mal valorisé. Les plans 1e, accessibles aux hauts revenus, permettent une personnalisation avancée de la stratégie d’investissement au sein même de la prévoyance suisse.
La question successorale est sans doute la plus sous-estimée. En cas de décès, les avoirs détenus en Suisse intègrent la succession globale du résident français. Or si certains cantons suisses exonèrent largement les transmissions en ligne directe, la fiscalité successorale française peut atteindre 45 %. Le choix de la loi applicable, la structuration des actifs, le recours à l’assurance-vie luxembourgeoise ou la définition de clauses bénéficiaires deviennent alors des sujets centraux. Un mandat de gestion performant ne peut plus être dissocié d’une réflexion successorale globale.
Conclusion : la spécialisation transfrontalière est devenue incontournable
Le mandat de gestion suisse reste un outil patrimonial efficace pour les frontaliers : diversification internationale, solidité bancaire, accès à des stratégies sophistiquées, protection monétaire, expertise historique en gestion privée. Mais cette sophistication a un prix : une complexité réglementaire et fiscale que beaucoup sous-estiment.
Un frontalier ne devrait jamais souscrire un mandat standard conçu pour une clientèle résidente suisse. La vraie valeur ajoutée réside dans la capacité du gestionnaire à maîtriser simultanément le droit suisse, les contraintes européennes, la fiscalité française et les enjeux successoraux transfrontaliers. Dans cet univers, la compétence technique ne suffit plus : la spécialisation internationale est devenue la condition d’une gestion réellement efficiente.