
Chômage et transition : le guide complet du frontalier franco-suisse
Perdre son emploi est toujours une épreuve. Pour un travailleur frontalier, elle s’accompagne d’une complexité administrative supplémentaire : deux pays, deux systèmes juridiques, deux logiques sociales qui ne se parlent pas toujours facilement. Entre la Suisse, pays d’emploi, et la France, pays de résidence, les questions s’accumulent vite. Où s’inscrire au chômage ? Qui paie les indemnités ? Que devient le 2e pilier ? Qu’en est-il de l’AVS, de l’assurance maladie, de la fiscalité ? Ce guide répond à chacune de ces questions, point par point, pour vous permettre de traverser cette période avec méthode et sans mauvaise surprise.
1. Comment se termine le contrat suisse — et pourquoi ça change tout
Le droit du travail suisse, régi par le Code des obligations, est sensiblement plus souple que son équivalent français. La manière dont votre contrat prend fin en Suisse aura des conséquences directes sur votre indemnisation en France, et c’est souvent là que les premières erreurs se commettent.
Un licenciement, qu’il soit économique ou pour motif personnel, ouvre normalement droit aux allocations chômage françaises, sous réserve de remplir les conditions de durée de travail et de cotisation exigées par France Travail.
Une démission volontaire, en revanche, est généralement considérée comme une perte d’emploi non légitime. France Travail peut alors appliquer un délai de carence pouvant atteindre 121 jours, soit environ quatre mois sans indemnisation. Certains cas sont reconnus comme légitimes — suivi de conjoint, situation personnelle exceptionnelle — mais ils restent minoritaires.
Le piège le plus fréquent est celui de l’accord de résiliation à l’amiable, appelé Aufhebungsvertrag en Suisse. Beaucoup de frontaliers le signent en pensant sécuriser leur départ dans de bonnes conditions, mais France Travail l’assimile souvent à une démission. Pour éviter ce blocage, l’accord doit impérativement mentionner que la rupture est à l’initiative de l’employeur, en précisant le motif — suppression de poste, restructuration, raison économique. Sans cette mention explicite, le dossier peut être bloqué ou retardé pendant plusieurs mois.
2. L’indemnisation chômage : c’est la France qui paie
La règle de coordination européenne, applicable à la Suisse via les accords bilatéraux, est claire : le chômage total est indemnisé par le pays de résidence. Si vous vivez en France et perdez votre emploi en Suisse, c’est France Travail qui prend en charge votre indemnisation, et non les caisses suisses.
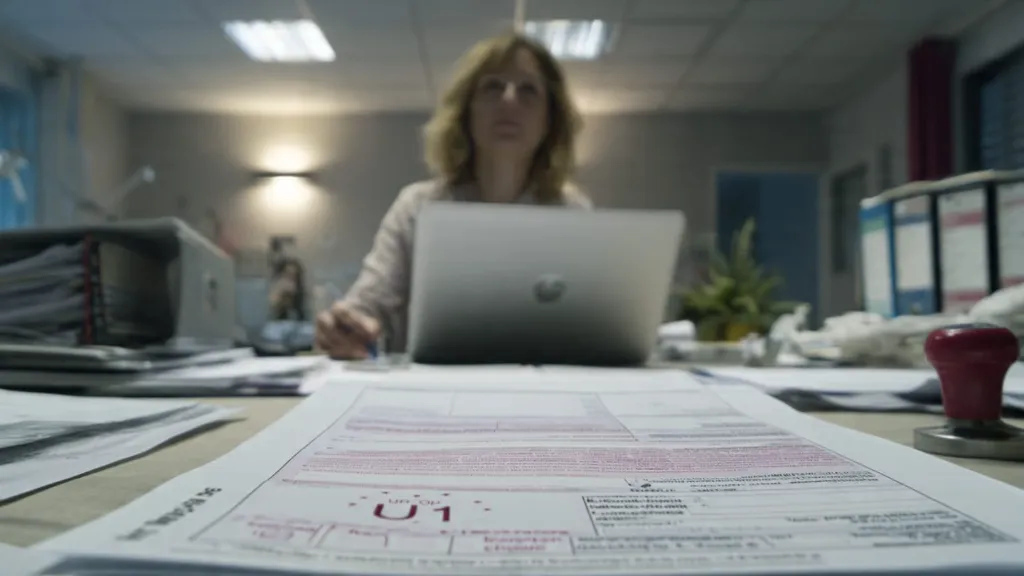
Dès la fin de votre contrat, vous devez vous inscrire auprès de France Travail. La pièce centrale de votre dossier est le formulaire U1, qui récapitule vos périodes de cotisation en Suisse. C’est votre employeur suisse qui transmet d’abord une attestation internationale, puis la caisse de chômage cantonale compétente délivre le U1. Sans ce document, France Travail ne peut pas calculer correctement vos droits, et votre dossier risque d’être fortement retardé.
L’allocation chômage française, l’ARE, est calculée sur la base de vos salaires suisses, convertis en euros selon le taux officiel applicable à la date de fin de contrat. Attention cependant : l’ARE est plafonnée selon les règles françaises. Même avec un salaire suisse élevé, l’indemnisation ne suivra pas proportionnellement.
Autre point souvent mal anticipé : contrairement au salaire suisse, l’allocation chômage française est soumise à la CSG et à la CRDS. Selon votre niveau de revenus, vous pouvez être exonéré ou bénéficier d’un taux réduit, mais dans la grande majorité des cas, le montant net perçu sera inférieur au brut annoncé.
Si vous ne perdez pas votre emploi mais subissez une réduction d’activité, la situation est différente. Le dispositif suisse de chômage partiel, appelé RHT, maintient votre contrat actif et c’est alors la Suisse, via ses caisses cantonales, qui indemnise.
3. Chercher un emploi en Suisse tout en restant indemnisé : le formulaire U2
La majorité des frontaliers souhaitent retrouver rapidement un poste en Suisse. La réglementation prévoit un mécanisme pour cela : l’exportation des droits au chômage, matérialisée par le formulaire U2.
Le principe est simple : vous pouvez chercher un emploi en Suisse tout en continuant à percevoir vos allocations françaises. Mais une condition s’impose — vous devez rester inscrit en France et disponible pour France Travail pendant au moins quatre semaines à compter du début de votre chômage.
Passé ce délai, vous pouvez demander le formulaire U2 à France Travail, puis vous inscrire auprès d’un Office Régional de Placement suisse, l’ORP, dans un délai de sept jours. L’exportation dure en principe trois mois, avec une prolongation possible jusqu’à six mois dans des cas exceptionnels. Durant toute cette période, vous devez respecter les exigences suisses de recherche active d’emploi : preuves de candidatures, rendez-vous à l’ORP, etc.
4. Le 2e pilier (LPP) : que devient votre épargne retraite suisse ?
La prévoyance professionnelle suisse est directement adossée à l’employeur. Dès la rupture du contrat, vous sortez automatiquement de la caisse de pension. Votre capital ne disparaît pas pour autant : il se transforme en prestation de libre passage et doit obligatoirement rester en Suisse.
La solution standard consiste à transférer ce capital vers un compte bancaire de libre passage ou vers une fondation de libre passage en assurance. La loi autorise de fractionner le capital sur deux comptes au maximum, ce qui est souvent une stratégie judicieuse. En effet, le retrait futur étant imposé selon un barème progressif, sortir les fonds en deux fois permet généralement de réduire la charge fiscale totale.
Si vous ne prenez aucune initiative, la caisse de pension peut transférer automatiquement votre capital à l’Institution supplétive LPP. Vos fonds restent sécurisés, mais le rendement et les options de gestion y sont souvent moins intéressants. Mieux vaut agir rapidement.
La question du retrait anticipé en capital est souvent mal comprise. La part obligatoire LPP reste bloquée tant que vous êtes affilié à la sécurité sociale d’un pays de l’UE — ce qui est le cas si vous percevez le chômage en France ou si vous reprenez un emploi sur le territoire français. Cette part demeure donc en Suisse jusqu’à la retraite. La part surobligatoire, en revanche, peut parfois être retirée selon le règlement propre à chaque caisse de pension. Certaines l’autorisent, d’autres non — il convient de vérifier au cas par cas.
5. L’AVS (1er pilier) : attention aux années manquantes
L’AVS constitue le socle de la retraite suisse, et son fonctionnement est strict : chaque année de cotisation manquante réduit définitivement votre future rente. En moyenne, une année manquante représente une baisse d’environ 2,3 %.
Dès que vous cessez de travailler en Suisse et que vous êtes indemnisé en France, vous n’êtes plus affilié à l’AVS. Vous dépendez alors uniquement du système français. Les périodes de chômage indemnisé en France permettent de valider des trimestres pour la retraite française, ce qui protège vos droits de ce côté-ci de la frontière. Mais elles ne compensent pas une année AVS manquante côté suisse.
Au moment du départ à la retraite, la Suisse versera une rente AVS calculée au prorata de vos années cotisées, et la France fera de même pour vos années françaises. Les deux systèmes se totalisent, mais chacun reste indépendant dans son calcul.
Une idée reçue mérite d’être corrigée : il n’est pas possible de cotiser volontairement à l’AVS pendant une période de chômage en France. L’AVS facultative est réservée aux personnes résidant hors de l’Union européenne et de l’espace AELE. Résider en France y ferme l’accès, sans exception.
6. Assurance maladie : un basculement automatique, mais des démarches à ne pas négliger
La perte d’emploi entraîne un changement immédiat de régime d’assurance maladie. Dès lors que vous êtes indemnisé par France Travail, vous basculez automatiquement vers le régime général français, géré par la CPAM. Si vous étiez couvert par la LAMal frontalier en Suisse, vous devez résilier ce contrat auprès de votre assureur, en fournissant une preuve d’inscription au chômage. Sans cette démarche, vous risquez de vous retrouver en situation de double couverture et parfois de double cotisation.
Un point souvent méconnu concerne la reprise d’emploi en Suisse : si vous retrouvez un poste suisse après une période de chômage complet en France, un nouveau délai de trois mois s’ouvre pour choisir entre le régime français et la LAMal suisse. Vos choix passés ne sont donc pas figés : le droit d’option est réactivé à chaque changement de situation.
7. Cas particulier : le frontalier qui cumule deux activités
Certains frontaliers exercent simultanément un emploi principal en Suisse et une activité secondaire en France, que ce soit en tant que salarié, auto-entrepreneur ou en micro-entreprise. On parle alors de pluriactivité.
En cas de perte de l’emploi suisse, il peut être possible de cumuler le maintien de l’activité française et une allocation chômage calculée sur le poste suisse perdu. Mais France Travail examinera la situation avec attention, notamment pour déterminer quelle activité était réellement principale au regard des règles européennes de coordination. Cette analyse peut allonger significativement les délais d’instruction.
En résumé : ce qu’il faut faire, étape par étape
Du côté suisse, la priorité est de sécuriser le motif de rupture pour éviter toute assimilation à une démission, de récupérer l’attestation internationale auprès de l’employeur, puis d’obtenir le formulaire U1 auprès de la caisse de chômage cantonale.
Du côté français, il faut s’inscrire à France Travail dès le lendemain de la fin du contrat, transmettre le U1 sans tarder, et anticiper le plafonnement de l’ARE ainsi que les prélèvements sociaux.
Pour la prévoyance, il convient d’ouvrir rapidement un compte de libre passage, idéalement en fractionnant le capital sur deux comptes, et d’éviter le transfert automatique vers l’Institution supplétive.
Pour l’assurance maladie, le basculement vers la CPAM est automatique, mais la résiliation de la LAMal doit être faite activement, avec les justificatifs nécessaires.
Enfin, pour retrouver un emploi en Suisse, le formulaire U2 peut être demandé après quatre semaines, suivi d’une inscription à l’ORP dans les sept jours, en respectant ensuite toutes les obligations de recherche d’emploi du côté suisse.