
La retraite du travailleur frontalier : vos droits entre France et Suisse
Préparer sa retraite quand on est frontalier, c’est naviguer entre deux systèmes : deux pays, deux législations, deux caisses de retraite. Bien anticipé, ce double statut peut devenir un avantage. Mal préparé, il réserve de mauvaises surprises. Voici ce qu’il faut savoir pour aborder sereinement cette transition.
1. Deux systèmes qui se complètent
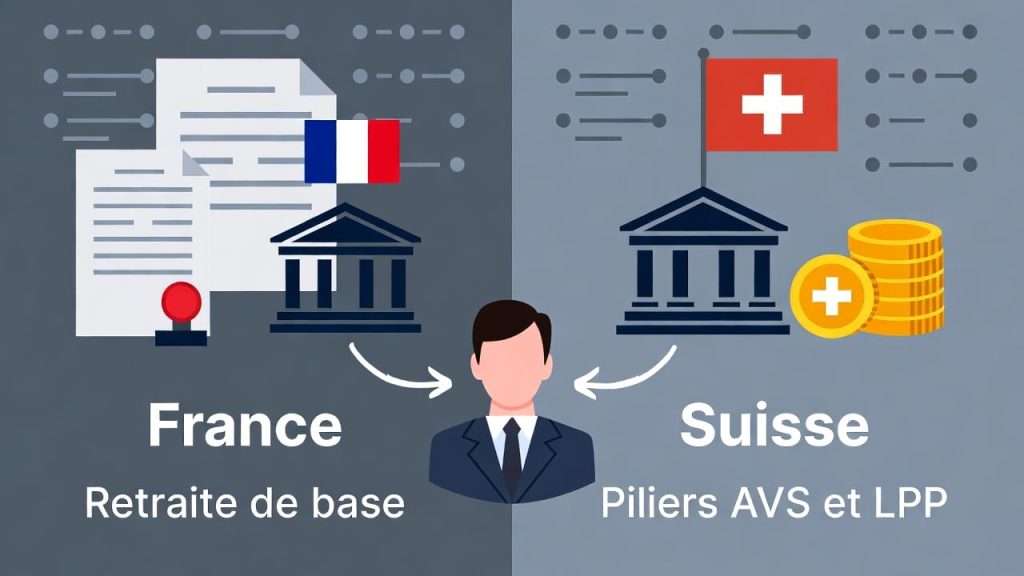
Contrairement à un salarié ayant travaillé toute sa carrière en France, le frontalier cotise simultanément dans deux pays — et percevra à terme deux pensions distinctes.
La retraite française (CARSAT)
La pension de base est calculée à partir de vos années travaillées en France, de vos salaires et du nombre de trimestres validés. Les périodes effectuées en Suisse n’entrent pas dans le calcul du montant, mais elles comptent pour atteindre le taux plein : les accords de coordination entre la Suisse et l’Union européenne permettent de totaliser les périodes d’activité des deux côtés de la frontière pour éviter toute décote.
La retraite suisse (AVS et LPP)
En Suisse, la retraite repose sur deux piliers :
- L’AVS (1er pilier) : l’assurance vieillesse obligatoire, gérée par la Caisse suisse de compensation.
- La LPP (2ème pilier) : la prévoyance professionnelle, constituée conjointement par l’employeur et le salarié.
À l’âge de la retraite, la LPP peut être perçue sous forme de rente mensuelle ou de capital, selon les modalités prévues par votre caisse de pension.
2. Ce qui détermine le montant de vos pensions
Deux facteurs sont déterminants : la durée de cotisation et les revenus pris en compte.
En Suisse, chaque année de cotisation à l’AVS est comptabilisée. Une carrière incomplète entraîne mécaniquement une réduction proportionnelle de la rente — raison de plus pour ne pas attendre pour faire le point.
En France, la CARSAT s’appuie sur votre relevé de carrière pour vérifier que vous avez bien validé le nombre de trimestres requis. Grâce aux accords bilatéraux, les périodes travaillées dans les deux pays peuvent être additionnées pour ouvrir vos droits.
3. Simuler avant de décider
Avant tout départ à la retraite, plusieurs simulations s’imposent :
- Côté français : auprès de la CARSAT pour estimer votre pension de base.
- Côté suisse : auprès de la Caisse de compensation pour obtenir le montant prévisionnel de votre rente AVS, via votre extrait de compte individuel.
Un point de vigilance fiscale : en tant que résident fiscal français, vos rentes suisses peuvent être soumises aux prélèvements sociaux (CSG et CRDS), selon votre revenu fiscal de référence. Des cas d’exonération existent — il convient de vérifier votre situation personnelle.
4. Les démarches pour liquider sa retraite
Bonne nouvelle : pour un frontalier résidant en France, les démarches sont simplifiées. Vous n’avez en principe qu’un seul interlocuteur : votre CARSAT, qui se charge de coordonner l’ensemble du dossier avec les organismes suisses.
À retenir : commencez les démarches 6 à 12 mois avant la date souhaitée, et conservez précieusement :
- vos certificats de travail suisses,
- vos relevés LPP,
- vos attestations de cotisations.
5. Ne pas oublier la couverture santé
La retraite d’un frontalier, c’est aussi repenser sa protection santé. À la cessation d’activité, vous devrez choisir entre :
- La LAMal, le régime suisse d’assurance maladie,
- La PUMa (ex-CMU), le régime français.
Ce choix peut peser significativement sur votre budget à la retraite. Il mérite une analyse sérieuse — idéalement plusieurs années avant l’échéance.
À vous de jouer : cotisez-vous actuellement à la LAMal ou à la PUMa ? Ce seul élément peut changer considérablement vos calculs et orienter votre stratégie financière. C’est souvent par là qu’il faut commencer.